Consultorias

A Zona Franca de Manaus, símbolo da política nacional de desenvolvimento regional e vetor essencial de industrialização na Amazônia, volta a enfrentar uma ameaça preocupante — desta vez, não de ordem política, mas de origem fiscal. Auditores da Receita Federal do Brasil vêm autuando empresas do Polo Industrial de Manaus com base em uma interpretação equivocada do Tema 1.182 do Superior Tribunal de Justiça (STJ) e da Lei nº 14.789/2023, conhecida como Lei das Subvenções.
Em abril de 2023, o STJ firmou entendimento no Tema 1.182 de que há incidência de IRPJ e CSLL sobre incentivos estaduais de ICMS como isenções, reduções de base de cálculo e diferimentos , sob o argumento de que tais benefícios poderiam representar retorno financeiro indireto ao ente federativo concedente. O Tribunal, contudo, manteve intocado o seu entendimento anterior de que o crédito presumido de ICMS não integra a base de cálculo desses tributos.
Poucos meses depois, em dezembro de 2023, a publicação da Lei 14.789/23 reformulou as regras sobre a tributação e o controle das subvenções e incentivos fiscais, transferindo à Receita Federal maior poder de fiscalização e enquadramento desses benefícios. Essa combinação — decisão judicial e nova legislação — vem sendo utilizada por alguns auditores como pretexto para sustentar que as contribuições feitas pelas empresas da Zona Franca de Manaus aos fundos estaduais FTI, FMPS e UEA, instituídos pela Lei Estadual nº 2.826/2003, configurariam “retorno” do incentivo ao Estado do Amazonas.
Com base nessa leitura, passaram a exigir IRPJ e CSLL sobre os valores destinados a esses fundos, inclusive de forma retroativa, alcançando períodos ainda não prescritos. Trata-se, porém, de uma tese administrativa sem amparo em lei, desvirtuando completamente o alcance do julgamento do STJ, o qual jamais tratou da realidade específica da Zona Franca de Manaus, cujas prerrogativas são protegidas pela Constituição Federal. Além de carecer de base legal, essa interpretação contradiz o artigo 17 da própria Lei nº 14.789/23, que expressamente assegura a fruição dos incentivos próprios da ZFM, reconhecendo sua natureza constitucional e seu papel estratégico no equilíbrio federativo. Ao ignorar essa salvaguarda, a Receita Federal não apenas cria insegurança jurídica, como coloca em risco o ambiente de negócios da região, afetando diretamente o planejamento de empresas nacionais e multinacionais que mantêm operações em Manaus.
Já há autuações milionárias lavradas contra indústrias do Polo Industrial, impondo uma carga tributária indevida sobre recursos que, por determinação legal, devem ser aplicados em políticas públicas de fomento à ciência, à tecnologia, à educação superior, ao turismo e ao fortalecimento das micro e pequenas empresas do Amazonas.
Essa postura não é apenas tecnicamente equivocada, mas institucionalmente desastrosa, pois compromete a segurança jurídica que sustenta os investimentos há mais de cinco décadas e contraria frontalmente o espírito constitucional de desenvolvimento regional que deu origem à Zona Franca de Manaus.
Diante desse cenário, é imprescindível que as entidades empresariais, jurídicas e políticas da região se unam para repelir essa indevida investida fiscal, garantindo a estabilidade necessária à continuidade do modelo ZFM que segue sendo, mais do que nunca, um instrumento vital de equilíbrio econômico, social e ambiental para o Brasil.
Comentários
-
 15 set 2026
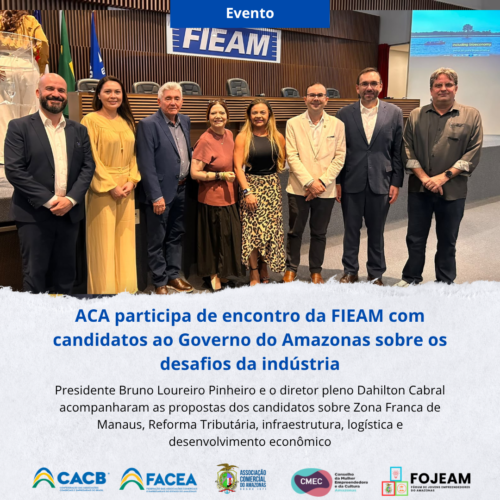
ACA participa de encontro da FIEAM com candidatos ao Governo do Amazonas sobre os desafios da indústria
-
 Evento
14 set 2026
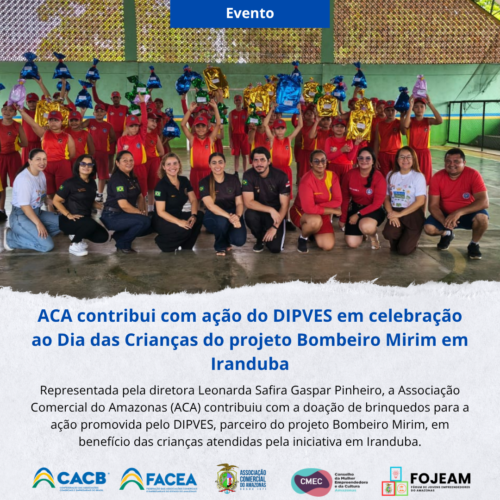
ACA contribui com ação do DIPVES em celebração ao Dia das Crianças do projeto Bombeiro Mirim em Iranduba
-
 Evento
14 set 2026
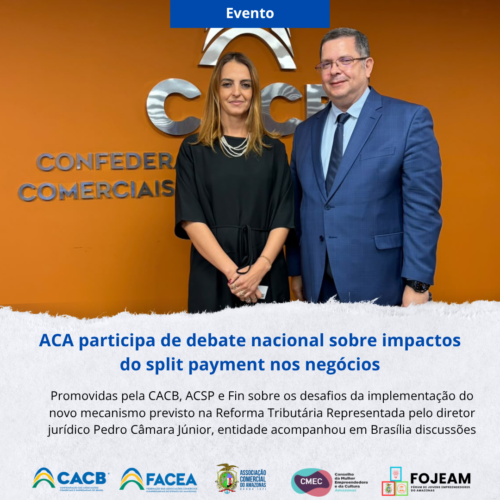
ACA participa de debate nacional sobre impactos do split payment nos negócios
-
 11 set 2026
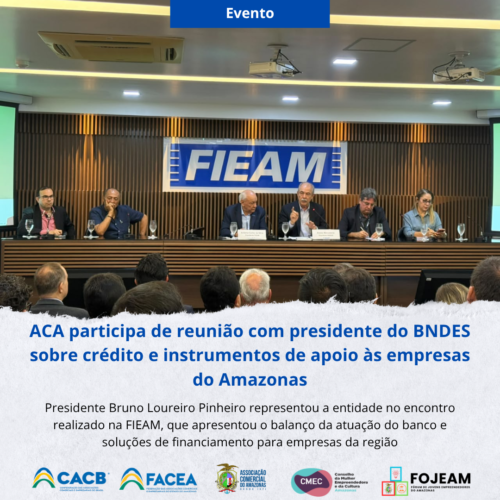
ACA participa de reunião com presidente do BNDES sobre crédito e instrumentos de apoio às empresas do Amazonas